Tributos e regulação · 04 de novembro de 2026
CBS: debate entre alíquotas de 11,3% e 9,21% afeta simulações para 2027
Percentuais citados no debate sobre a CBS devem ser tratados como cenários, não como alíquota definitiva para contratos e formação de preços.
O fato
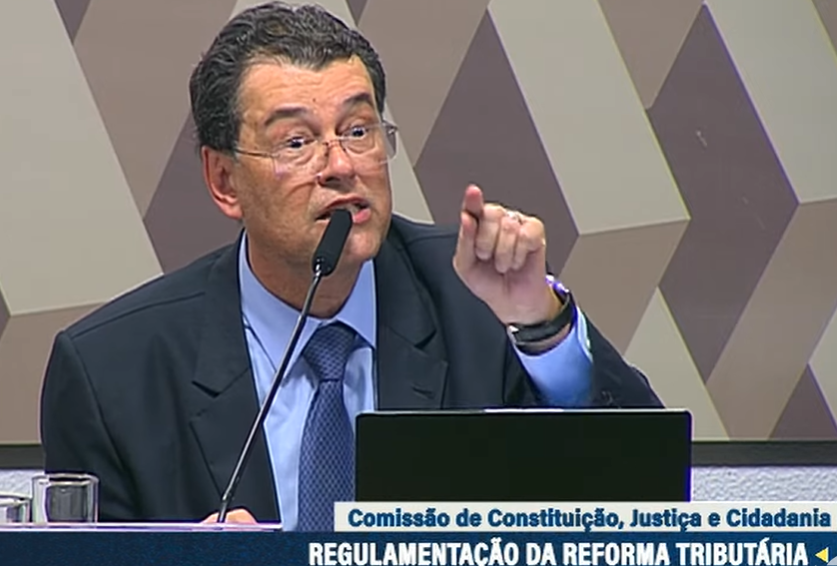
O senador Eduardo Braga, relator da CBS, admitiu reconsiderar a alíquota de 11,3% associada ao TCU. Segundo a notícia da Convergência Digital, ele destacou que estudos da Fazenda apontavam um percentual menor, de 9,21%. A contribuição substituirá PIS e Cofins em 2027.
A informação central para as empresas é a existência de referências distintas no debate. A notícia não apresenta uma definição final da alíquota. Portanto, nenhum dos dois percentuais deve ser incorporado ao planejamento como se fosse uma obrigação já consolidada.
O que muda para a sua empresa
A discussão interessa diretamente às áreas fiscal, financeira e comercial, especialmente na preparação de preços e contratos que alcançarão 2027. Trabalhar com uma única premissa, sem indicar seu grau de incerteza, pode produzir uma percepção inadequada da margem esperada.
A comparação entre os percentuais serve para testar sensibilidade, mas não permite concluir, isoladamente, qual será a carga efetiva de determinada operação. Essa avaliação precisa considerar o enquadramento da empresa e as regras aplicáveis, com validação técnica. O resumo divulgado não oferece elementos suficientes para calcular o impacto individual.
Na gestão comercial, vale distinguir preço proposto, margem desejada e hipótese tributária utilizada. Essa separação facilita identificar quais ofertas precisariam de atualização caso o cenário adotado deixe de ser adequado. Também evita que equipes diferentes negociem usando premissas incompatíveis.
O debate não justifica um reajuste automático de toda a carteira. A resposta mais útil é preparar cenários comparáveis e localizar as exposições relevantes. Contratos de maior duração e propostas ainda em negociação merecem análise específica, sem presumir que qualquer mudança tributária poderá ser repassada ao cliente.
O que fazer agora
- Construir cenários identificados: usar os percentuais citados apenas como hipóteses de simulação, registrando fonte e condição de atualização.
- Mapear operações expostas: identificar contratos e propostas que alcançarão 2027 e dependem de premissas sobre a CBS.
- Validar os cálculos: submeter a metodologia à área fiscal antes de traduzir diferenças de alíquota em preços ou margens.
- Examinar cláusulas contratuais: verificar com apoio jurídico como alterações tributárias são tratadas, sem assumir direito automático a repasse.
- Unificar as premissas internas: manter finanças, comercial e fiscal trabalhando com a mesma versão dos cenários.
Fonte original: Convergência Digital . Análise e texto: OLV Internacional. Conteúdo informativo, não constitui recomendação jurídica, contábil ou de investimento.
Como isso afeta a sua empresa?
Converse com o consultor digital da OLV e receba uma leitura inicial.
Conversar sobre isso